Το διοικητικό συμβούλιο της Ένωσής μας, κατόπιν συνεδρίασής του, αποφάσισε να θέσει υπόψη σας τις θέσεις του για τα σχέδια της Α.Α.Δ.Ε. που αφορούν τη μεταφορά αρμοδιοτήτων από τις Δ.Ο.Υ. της Περιφέρειας σε κεντρικοποιημένες υπηρεσίες.
Οι θέσεις μας αφορούν δύο ζητήματα: την υποχρέωση ύπαρξης μίας τουλάχιστον Δ.Ο.Υ. σε κάθε νομό και την έλλειψη τεκμηρίωσης του συγκεντρωτικού μοντέλου.
Η συνταγματική βάση: μία τουλάχιστον Δ.Ο.Υ. σε κάθε νομό
Το άρθρο 101 του Συντάγματος δεν αφήνει την οργάνωση των κρατικών υπηρεσιών στην ελεύθερη επιλογή της Διοίκησης. Θέτει τρεις δεσμευτικούς κανόνες:
• Παρ. 1: Η διοίκηση του Κράτους οργανώνεται κατά το αποκεντρωτικό σύστημα. Η αποκέντρωση είναι συνεπώς ο κανόνας και η συγκέντρωση η εξαίρεση, η οποία χρειάζεται ειδική αιτιολόγηση.
• Παρ. 2: Η διοικητική διαίρεση της χώρας διαμορφώνεται με βάση τις γεωοικονομικές, κοινωνικές και συγκοινωνιακές συνθήκες. Ο Ν. Κιλκίς είναι παραμεθόριος, με κυρίως αγροτική οικονομία και μικρές επιχειρήσεις, που εξυπηρετούνται καλύτερα από υπηρεσία εντός του νομού.
• Παρ. 3: Τα περιφερειακά όργανα του Κράτους έχουν γενική αποφασιστική αρμοδιότητα για τις υποθέσεις της περιφέρειάς τους, ενώ τα κεντρικά όργανα έχουν κυρίως τη γενική κατεύθυνση και τον συντονισμό. Η μεταφορά του ελέγχου, της είσπραξης και της δικαστικής υποστήριξης σε κεντρικές δομές αντιστρέφει αυτή τη σχέση.
Η Α.Α.Δ.Ε., ως Ανεξάρτητη Αρχή (ν. 4389/2016), έχει οργανωτική αυτοτέλεια, η οποία όμως ασκείται εντός των ορίων του Συντάγματος.
Η φορολογική διοίκηση είναι κρατική λειτουργία με καθημερινή επαφή με κάθε επιχείρηση και κάθε φορολογούμενο, και δεν μπορεί να οργανώνεται με διαφορετικά κριτήρια από τις λοιπές κρατικές υπηρεσίες.
Η εφαρμογή της συνταγματικής αυτής αρχής είναι εμφανής στις λοιπές υπηρεσίες που εξυπηρετούν επιχειρήσεις και εργαζομένους. Ο e-Ε.Φ.Κ.Α. (πρώην Ι.Κ.Α.), η Επιθεώρηση Εργασίας, η Δ.ΥΠ.Α. και τα Δικαστήρια διατηρούν υπηρεσία σε κάθε νομό, παρά την εκτεταμένη ψηφιοποίηση των διαδικασιών τους.
Δεν υπάρχει αντικειμενικός λόγος η φορολογική διοίκηση να αποτελεί εξαίρεση. Για να εξυπηρετεί ουσιαστικά τον νομό, η Δ.Ο.Υ. πρέπει να είναι πλήρως στελεχωμένη και να λειτουργεί με όλα τα οργανικά της τμήματα: Μητρώου και Εξυπηρέτησης, Εσόδων και Επιστροφών, Φορολογικής Συμμόρφωσης και Ελέγχου, Εισπρακτικών Μέτρων και Δικαστικό. Μια Δ.Ο.Υ. που διατηρεί μόνο αρμοδιότητες εξυπηρέτησης δεν μπορεί να διεκπεραιώσει τις υποθέσεις των φορολογουμένων του νομού και οδηγεί σε διαρκείς μετακινήσεις προς τη Θεσσαλονίκη.
Η έλλειψη τεκμηρίωσης του συγκεντρωτικού μοντέλου
Η επέκταση των κεντρικοποιημένων υπηρεσιών στην Περιφέρεια παρουσιάζεται ως βελτίωση της αποτελεσματικότητας της φορολογικής διοίκησης. Η θέση αυτή δεν έχει τεκμηριωθεί.
Δεν έχει παρουσιαστεί αξιολόγηση των ήδη λειτουργούντων κεντρικοποιημένων δομών ούτε μελέτη επιπτώσεων για τους νομούς που θα επηρεαστούν.
Η Δ.Ο.Υ. Κιλκίς έχει ήδη βιώσει ένα πρώτο στάδιο της αλλαγής αυτής. Από 17.06.2013 οι φορολογικοί έλεγχοι των φορολογουμένων της διενεργούνται από την Δ.Ο.Υ. Αμπελοκήπων και στην συνέχεια από 1.01.2025 Ελεγκτικά Κέντρα Αττικής και Θεσσαλονίκης (Δελτίο Τύπου Α.Α.Δ.Ε. 25.10.2024).
Η μεταφορά αυτή απομάκρυνε τον έλεγχο από τη γνώση της τοπικής οικονομίας, χωρίς να έχει καταδειχθεί όφελος για το Δημόσιο ή για τους φορολογουμένους.
Από την καθημερινή συνεργασία μας με τη Δ.Ο.Υ. Κιλκίς γνωρίζουμε ότι η υπηρεσία λειτουργεί αποτελεσματικά.
Η γνώση των υπαλλήλων της για την τοπική αγορά και η άμεση επικοινωνία με φορολογουμένους και λογιστές επιτρέπουν την έγκαιρη επίλυση των υποθέσεων και περιορίζουν τις διαφορές που καταλήγουν σε προσφυγές. Αιτήματα Κατόπιν των ανωτέρω, ζητούμε:
1. τη διατήρηση μίας τουλάχιστον Δ.Ο.Υ. σε κάθε νομό, πλήρως στελεχωμένης και με όλα τα οργανικά της τμήματα,
2. να μην προχωρήσει καμία περαιτέρω μεταφορά αρμοδιοτήτων από τη Δ.Ο.Υ. Κιλκίς,
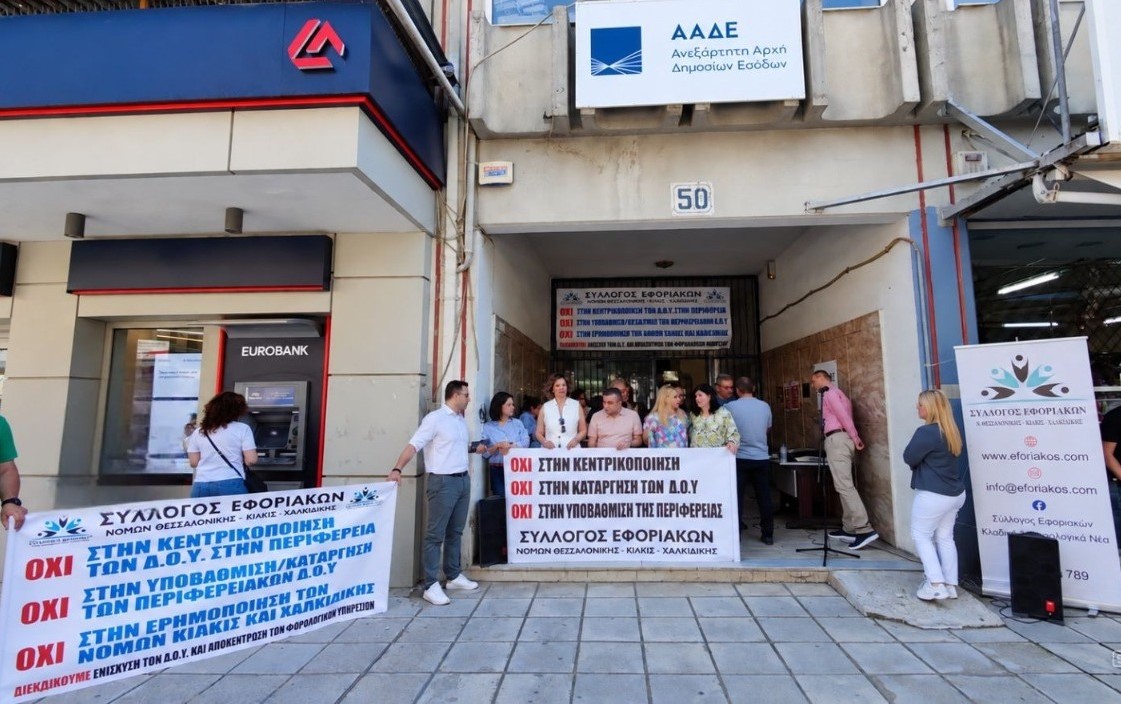
Όλοι οι λογιστές στην συγκέντρωση διαμαρτυρίας στις 18/11/2026 ώρα 12:30 έξω από τη από τη Δ.Ο.Υ. Κιλκίς.